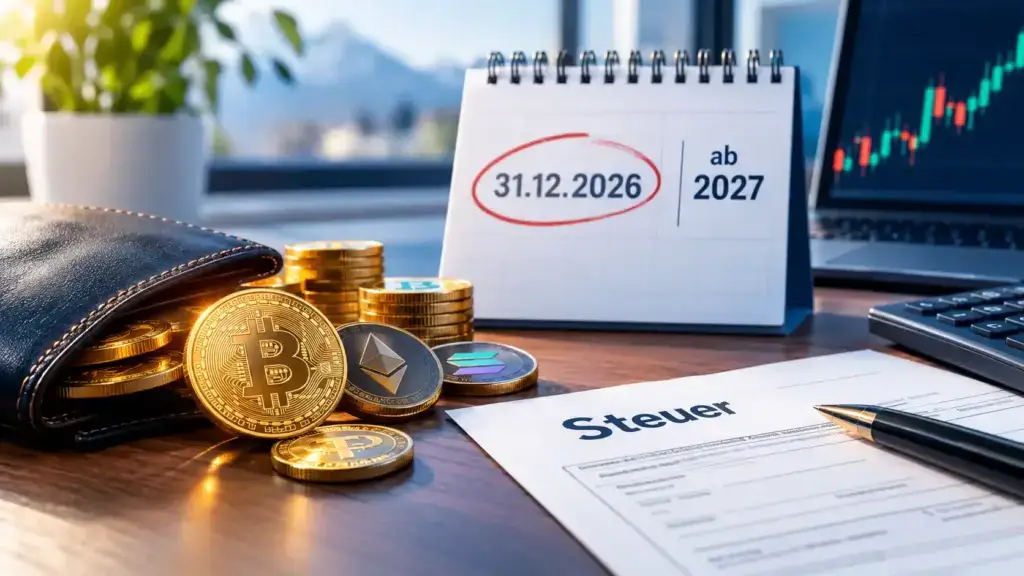

Ein einziges Datum entscheidet, ob dein Bitcoin-Gewinn in ein paar Jahren steuerfrei bleibt oder ob das Finanzamt gut ein Viertel davon haben will: der 31. Dezember 2026. Heute gilt die Krypto Haltefrist unverändert – wer Coins länger als zwölf Monate hält, verkauft sie steuerfrei. Das Bundesfinanzministerium (BMF) will diese Regel aber für alles streichen, was ab 2027 angeschafft wird.
Beschlossen ist davon nichts. Am 14. Oktober 2026 stand der Entwurf nicht auf der Tagesordnung des Bundeskabinetts, er hängt weiter in der Abstimmung zwischen den Ministerien. Klingt nach Entwarnung? Nur halb. Der Stichtag im Entwurf liegt keine elf Wochen entfernt.
Hier bekommst du Klartext: wie die 1-Jahres-Regel heute funktioniert, was der Entwurf ändern würde, wer Bestandsschutz hätte und was du bis Jahresende dokumentieren solltest. Mit Vergleichstabelle, Rechenbeispiel und einer Anleitung in 5 Schritten.
Keine Steuerberatung – bei größeren Beträgen hilft ein Steuerberater.
📌 Stand der Reform: 15.10.2026
- 30.09.2026: Das BMF verschickt den Referentenentwurf an Länder und Verbände.
- 14.10.2026: Kabinett ohne Beschluss, der Entwurf bleibt in der Ressortabstimmung, ein neuer Termin ist nicht bekannt.
- Nächste Schritte: Kabinettsbeschluss, dann Bundesrat und Bundestag. Geplantes Inkrafttreten: 01.01.2027.
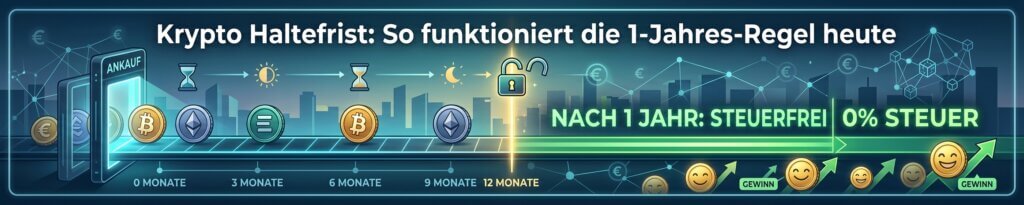
Krypto Haltefrist: So funktioniert die 1-Jahres-Regel heute
Rechtsgrundlage ist § 23 EStG zu privaten Veräußerungsgeschäften. Bitcoin & Co. gelten dort als „andere Wirtschaftsgüter“, ähnlich wie Gold oder Kunst. Verkaufst du innerhalb eines Jahres mit Gewinn, zahlst du deinen persönlichen Einkommensteuersatz – je nach Einkommen bis zu 45 % plus Soli. Liegen mehr als zwölf Monate zwischen Kauf und Verkauf, ist der Gewinn komplett steuerfrei.
Umgangssprachlich heißt das Ganze auch Spekulationsfrist. Krypto-Anleger meinen mit beiden Begriffen dasselbe. Entscheidend ist, was als „Verkauf“ zählt: nicht nur der Tausch in Euro, sondern auch der Tausch von Bitcoin in Ether oder in einen Stablecoin und das Bezahlen mit Krypto. Jeder Tausch startet für den neuen Coin eine eigene Frist. Der Transfer von der Börse auf dein eigenes Wallet ist dagegen kein Verkauf – die Frist läuft einfach weiter, auch über mehrere Wallets hinweg.
Innerhalb der Frist gibt es ein kleines Polster: eine Freigrenze von 1.000 € pro Jahr (seit 2024). Der Haken steckt im Wort „Freigrenze“. Liegen deine gesamten Gewinne aus privaten Veräußerungsgeschäften im Kalenderjahr unter 1.000 €, zahlst du nichts. Erreichst du 1.000 € oder mehr, ist der komplette Betrag steuerpflichtig – nicht nur der Teil darüber. Bei 999 € Gewinn bleiben also 0 € Steuer, bei 1.001 € werden alle 1.001 € versteuert.
So zählt das Finanzamt die Frist
Die Frist beginnt am Tag nach dem Kauf und endet ein Jahr später mit Ablauf des Kalendertags, der dem Kaufdatum entspricht. Hast du am 15. März 2026 gekauft, kannst du ab dem 16. März 2027 steuerfrei verkaufen. Wer die Haltefrist berechnen will, braucht also das genaue Kaufdatum jedes einzelnen Coins.
Bei mehreren Käufen rechnet das Finanzamt nach FIFO: Was zuerst gekauft wurde, gilt als zuerst verkauft – und zwar getrennt je Börse oder Wallet. Wie das in der Praxis aussieht und wie du Krypto-Gewinne in der Steuererklärung angibst, erklären wir in einem eigenen Ratgeber. Für Coins aus Staking oder Lending gilt übrigens ebenfalls ein Jahr; die früher diskutierte Verlängerung auf zehn Jahre hat das BMF schon 2022 gestrichen und im BMF-Schreiben vom 6. März 2025 bestätigt.
💡 Tipp: Notiere bei jedem Kauf sofort das Datum, an dem die Frist endet. Ein einfacher Kalendereintrag spart dir später Rechnerei und schützt vor einem versehentlichen Verkauf einen Tag zu früh.
❓ FAQ – In diesem Abschnitt häufig gestellte Fragen
Ist Krypto nach einem Jahr steuerfrei?
Ja, nach heutiger Rechtslage ist Krypto nach einem Jahr steuerfrei, wenn du die Coins privat hältst und mehr als zwölf Monate zwischen Kauf und Verkauf liegen. Das gilt bis ein neues Gesetz verkündet ist. Nach dem BMF-Entwurf würde die Regel nur noch für Coins gelten, die bis zum 31.12.2026 angeschafft wurden.
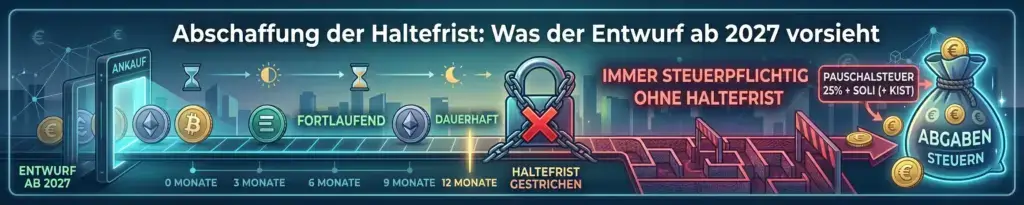
Abschaffung der Haltefrist: Was der Entwurf ab 2027 vorsieht
Der Referentenentwurf des BMF vom 30. September 2026 trägt den sperrigen Titel „Gesetz zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen“. Sein Kern: Sogenannte Tauschkryptowerte wie Bitcoin und Ether, die nach dem 31. Dezember 2026 angeschafft werden, wandern von § 23 EStG in § 20 EStG – zu den Einkünften aus Kapitalvermögen, wie Aktien und ETFs.
Damit würde die Abschaffung der Haltefrist nur Neubestände treffen. Gewinne wären dann immer steuerpflichtig, egal ob nach drei Tagen oder nach fünf Jahren. Statt Freigrenze gäbe es den Sparer-Pauschbetrag von 1.000 € (Paare: 2.000 €) – den du dir allerdings mit Zinsen, Dividenden und ETF-Gewinnen teilst. Ausgenommen wären nur E-Geld-Token nach der EU-Verordnung MiCA, also wenige regulierte Stablecoins.
Betroffen wären nicht wenige: Laut einer Statista-Umfrage zur Nutzung von Kryptowährungen in Deutschland nutzen ca. 12 % der Befragten bereits Krypto, weitere 30 % können es sich vorstellen. Für sie alle würde die Krypto Steuer 2027 den Unterschied zwischen kurzfristigem Trading und langfristigem Halten steuerlich weitgehend einebnen.
| Punkt | Heute (§ 23 EStG) | Entwurf ab 2027 (§ 20 EStG) |
|---|---|---|
| Rechtsgrundlage | Private Veräußerungsgeschäfte | Einkünfte aus Kapitalvermögen |
| Steuersatz | Innerhalb 1 Jahr: persönlicher Satz bis 45 % + Soli; danach 0 % | Immer 25 % + Soli (+ ggf. Kirchensteuer), ca. 26,375 % |
| Jährlicher Freibetrag | Freigrenze 1.000 € (nur innerhalb der Frist relevant) | Sparer-Pauschbetrag 1.000 €, geteilt mit allen Kapitalerträgen |
| Verluste | Nur mit privaten Veräußerungsgewinnen verrechenbar | Beschränkungen laut Entwurf, Details offen |
| Steuerabzug | Keiner, du erklärst selbst | Inländische Plattformen behalten Steuer ein, ab 01.01.2028 |
| Fehlende Kaufdaten | Du musst Anschaffung nachweisen | Abzug auf 50 % des Verkaufserlöses |
Stand: Oktober 2026, Quelle: BMF-Referentenentwurf vom 30.09.2026. Der Entwurf kann sich im Verfahren ändern.
🧮 Rechenbeispiel: Kauf 2027, Verkauf nach zwei Jahren
Angenommen, du kaufst im Februar 2027 Bitcoin und verkaufst im Februar 2029 mit 10.000 € Gewinn. Keine Kirchensteuer, keine Verluste zum Verrechnen.
- Heute (§ 23 EStG): Haltedauer über ein Jahr, Steuer 0 €.
- Entwurf, Sparer-Pauschbetrag noch frei: (10.000 € − 1.000 €) × 26,375 % = ca. 2.373,75 €.
- Entwurf, Pauschbetrag schon durch ETF-Erträge verbraucht: 10.000 € × 26,375 % = ca. 2.637,50 €.
Die Differenz zwischen beiden Welten liegt hier also bei über 2.300 €. Das ist eine Beispielrechnung mit vereinfachten Annahmen, dein Ergebnis kann abweichen.
Vielleicht hast du gelesen, der Bundestag habe die Abschaffung bereits abgelehnt. Das stimmt nur zur Hälfte. Am 8. Oktober 2026 hat er mit 445 zu 132 Stimmen einen Gesetzentwurf der Grünen abgelehnt (Drucksache 21/5752), der die Frist schon für Käufe ab 2026 streichen wollte. Über den BMF-Entwurf hat das Parlament noch gar nicht beraten. Physisches Gold bleibt im Entwurf übrigens bei der 1-Jahres-Regel; dass das BMF laut Medienberichten auch über Gold nachdenkt, ist bislang nur eine Diskussion.
❓ FAQ – In diesem Abschnitt häufig gestellte Fragen
Ab wann gilt die neue Krypto Steuer 2027?
Geplant ist der 1. Januar 2027, und zwar nur für Coins, die ab diesem Tag angeschafft werden. Voraussetzung ist, dass Kabinett, Bundestag und Bundesrat das Gesetz bis dahin beschließen. Den automatischen Steuerabzug durch Plattformen sieht der Entwurf erst ab 2028 vor.
Ist die Haltefrist abgeschafft?
Nein. Stand 15.10.2026 ist die Haltefrist nicht abgeschafft, es gibt nur einen Referentenentwurf ohne Kabinettsbeschluss. Bis zur Verkündung eines Gesetzes gilt § 23 EStG mit der einjährigen Frist unverändert.
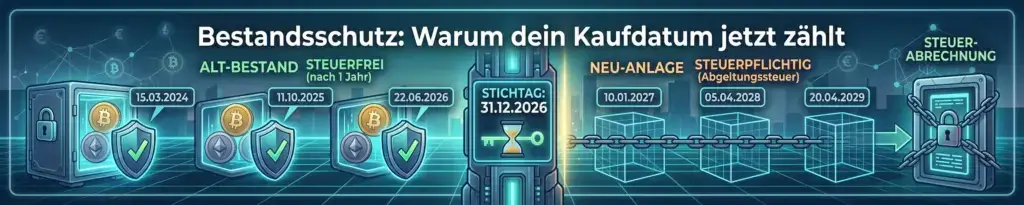
Bestandsschutz: Warum dein Kaufdatum jetzt zählt
Der wichtigste Satz im Entwurf steht nicht beim Steuersatz, sondern beim Anwendungszeitpunkt. Für Kryptowerte, die bis zum 31. Dezember 2026 angeschafft wurden oder dir zugegangen sind, sollen laut Begründung „unverändert“ die alten Regeln gelten. Das ist der Kern beim Thema Bestandsschutz: Krypto-Bestände werden nach dem Kaufdatum sortiert, nicht nach dem Verkaufsdatum. Ein Bitcoin vom November 2026 bliebe also auch bei einem Verkauf im Jahr 2035 steuerfrei.
Als Anschaffung zählt dabei mehr als der Kauf gegen Euro. Auch ein Tausch Coin gegen Coin ist eine Anschaffung des neuen Coins. Tauschst du im März 2027 alte Bitcoin in Ether, landet der Ether im neuen System. Ähnlich bei Erträgen: Staking- und Lending-Rewards, die nach dem 31.12.2026 zufließen, sollen auch dann als Neubestand gelten, wenn sie aus Altbeständen stammen. Airdrops bekämen Anschaffungskosten von 0 €.
Der eigentliche Haken ist die sogenannte Ersatzbemessungsgrundlage. Kennt eine inländische Plattform ab 2028 Kaufdatum und Kaufpreis nicht und machst du keine verwertbaren Angaben, soll sie von einem Kauf nach dem Stichtag ausgehen und die Steuer auf 50 % des Verkaufserlöses berechnen. Das kann auch Altbestände treffen, die eigentlich steuerfrei wären.
🧮 Rechenbeispiel: Ersatzbemessung ohne Kaufbeleg
Du verkaufst Bitcoin für 40.000 €, gekauft hast du für 38.000 €. Der echte Gewinn: 2.000 €.
- Korrekte Steuer nach Entwurf: 2.000 € × 26,375 % = ca. 527,50 €.
- Abzug ohne Kaufdaten: 50 % × 40.000 € = 20.000 € × 26,375 % = ca. 5.275 €.
Das Zehnfache, auf das Steuerberater in ihren Stellungnahmen hinweisen. Die Differenz bekommst du nach dem Entwurf nur über die Steuererklärung zurück – also frühestens im Folgejahr.
⚠️ Achtung: Wer Coins ohne Belege zwischen Wallets und Börsen verschiebt, verliert im Zweifel den Nachweis des Kaufdatums. Für die Plattform sieht dann auch ein Bitcoin von 2019 aus wie ein Neukauf. Die Krypto Haltefrist nützt dir nur so viel, wie du sie belegen kannst.
📌 Weiterlesen: Was beim Auszahlen auf dein Bankkonto steuerlich passiert, liest du hier: Wie Krypto auszahlen →
❓ FAQ – In diesem Abschnitt häufig gestellte Fragen
Was passiert mit Bitcoin, die ich vor 2027 gekauft habe?
Nach dem Entwurf behalten sie die einjährige Haltefrist dauerhaft, auch wenn du erst Jahre später verkaufst. Voraussetzung ist, dass du das Kaufdatum belegen kannst. Ohne Nachweis droht ab 2028 zunächst ein Steuerabzug auf 50 % des Erlöses.
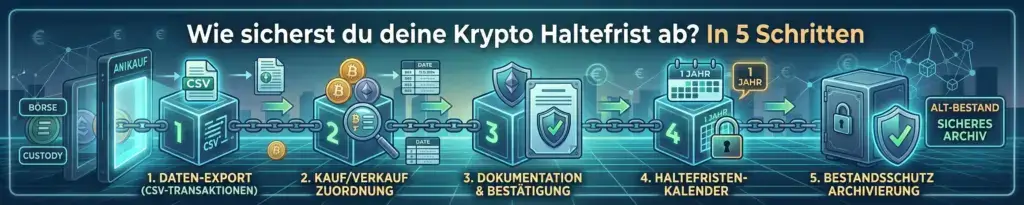
Wie sicherst du deine Krypto Haltefrist ab? In 5 Schritten
Um deine Krypto Haltefrist und den Bestandsschutz sauber nachweisen zu können, brauchst du diese Schritte:
Schritt 1: Alle Transaktionen exportieren
Lade bei jeder Börse und jedem Broker die vollständige Transaktionshistorie als CSV herunter, nicht nur die Jahresübersicht. Speichere die Dateien außerhalb der Plattform, denn Konten können geschlossen oder Anbieter insolvent werden.
Schritt 2: Kaufdaten jedem Coin zuordnen
Ordne jeder Position Kaufdatum, Menge und Kaufpreis in Euro zu. Bei Sparplänen ist jede Rate eine eigene Anschaffung mit eigener Frist.
Schritt 3: Wallet-Transfers lückenlos dokumentieren
Halte für jeden Transfer Datum, Menge, Absender- und Empfängeradresse sowie die Transaktions-ID fest. So lässt sich das ursprüngliche Kaufdatum auch nach mehreren Umzügen der Coins belegen.
Schritt 4: Ablauf der Haltefrist notieren
Trage für jede Position das Datum ein, ab dem sie steuerfrei verkauft werden kann. Markiere Bestände, die vor dem 31.12.2026 angeschafft wurden, gesondert als Altbestand.
Schritt 5: Steuerreport erstellen und archivieren
Erstelle mit einem Krypto-Steuer-Tool oder einer Tabelle einen Report zum Stichtag 31.12.2026 und speichere ihn zusammen mit den Rohdaten. Das BMF verlangt nach seinem Schreiben von 2025 ohnehin umfangreiche Aufzeichnungen, dieser Report erfüllt beides.
Bitcoin-ETP, ETF und Staking: Gilt die Haltefrist dort auch?
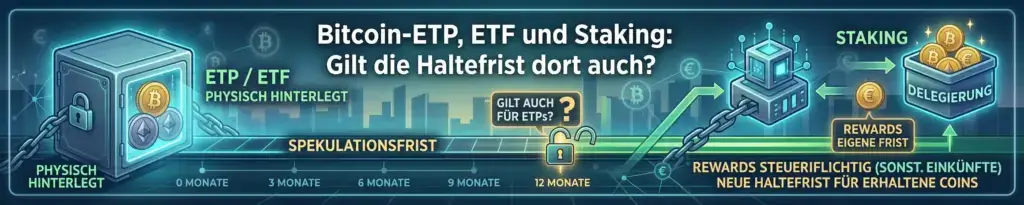
Viele kaufen Bitcoin nicht direkt, sondern als ETP (auch ETN oder ETC genannt) im Wertpapierdepot. Wer „Haltefrist Bitcoin ETP“ googelt, findet zwei Lager. Emittenten physisch besicherter Produkte mit Auslieferungsanspruch berufen sich auf die Xetra-Gold-Urteile des Bundesfinanzhofs und auf das BMF-Schreiben: Dann gälte wie beim Direktkauf die einjährige Frist. Ein BFH-Urteil speziell zu Krypto-ETPs gibt es aber nicht, und manche Steuerberater sehen solche Produkte bei § 20 EStG mit Abgeltungsteuer ab dem ersten Euro.
Ehrlich gesagt: Rechtssicher ist das nicht. Produkte ohne Lieferanspruch fallen ohnehin unter § 20 EStG. Wie der Entwurf physisch besicherte ETPs künftig einordnet, ist in der Debatte noch nicht geklärt. Einen Spot-ETF auf Bitcoin wie in den USA gibt es in der EU nicht, weil die UCITS-Regeln eine breite Streuung verlangen.
Bei der Bitcoin Haltefrist direkt auf der Blockchain gibt es dagegen keine Grauzone. Und beim Staking gilt heute: Die Rewards versteuerst du bei Zufluss als sonstige Einkünfte, die erhaltenen Coins haben danach eine eigene einjährige Frist. Die Details mit Freigrenze von 256 € findest du in unserem Ratgeber zu Staking Steuern in Deutschland.
❓ FAQ – In diesem Abschnitt häufig gestellte Fragen
Ist ein Bitcoin-ETP nach einem Jahr steuerfrei?
Bei physisch besicherten ETPs mit Auslieferungsanspruch gehen Emittenten und viele Berater davon aus, dass nach einem Jahr keine Steuer anfällt. Abschließend geklärt ist das für Krypto-ETPs aber nicht. Prüfe den Prospekt und frag bei größeren Summen einen Steuerberater.
Österreich und Schweiz: Gibt es dort eine Haltefrist?
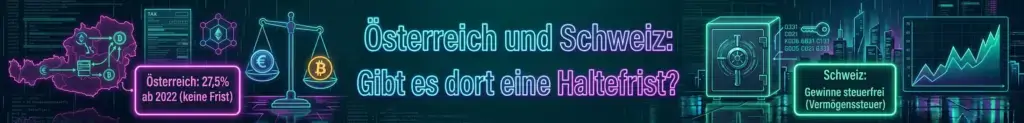
Österreich hat den Schritt, den Deutschland plant, schon hinter sich. Seit dem 1. März 2022 gelten Kryptowährungen dort als Kapitalvermögen und werden mit 27,5 % besteuert, unabhängig von der Haltedauer. Betroffen ist Neuvermögen, also alles, was nach dem 28. Februar 2021 angeschafft wurde. Für Altvermögen gilt weiter die alte Regel: nach einem Jahr steuerfrei. Ein Vorteil des österreichischen Modells: Der Tausch Krypto gegen Krypto ist steuerneutral.
In der Schweiz gibt es keine Haltefrist, weil private Kapitalgewinne grundsätzlich steuerfrei sind. Dafür zählen Coins zum Vermögen und unterliegen der kantonalen Vermögenssteuer. Wer sehr häufig handelt oder mit Fremdkapital arbeitet, kann als gewerbsmässiger Händler eingestuft werden – dann ist der Gewinn Einkommen. Mehr dazu in unserem Ratgeber zu Krypto Steuern in der Schweiz.
❓ FAQ – In diesem Abschnitt häufig gestellte Fragen
Gibt es in Österreich eine Spekulationsfrist für Krypto?
Nur noch für Altvermögen, das bis zum 28. Februar 2021 angeschafft wurde. Alles, was danach gekauft wurde, wird mit 27,5 % besteuert, egal wie lange du hältst. Inländische Anbieter ziehen die Steuer seit 2024 verpflichtend direkt ab.
Krypto Haltefrist: Fazit und was du bis Jahresende tun solltest
Halten wir fest: Die Krypto Haltefrist gilt heute unverändert, der Plan zur Abschaffung ist ein Entwurf ohne Kabinettsbeschluss, und wenn er kommt, entscheidet allein das Anschaffungsdatum. Was bis zum 31. Dezember 2026 angeschafft ist, bliebe nach dem Entwurf dauerhaft im alten System. Was danach kommt, würde wie eine Aktie besteuert.
Welche Coins du dabei überhaupt halten willst, ist eine eigene Frage – unsere Analyse, in welche Kryptowährung investieren sinnvoll ist, hilft dir beim Sortieren. Und wer wissen will, wie Analysten den Markt für das erste Jahr unter dem möglichen neuen Steuerregime einschätzen, findet das in unserer Krypto Prognose 2027.
Dein nächster Schritt für heute ist unspektakulär, aber er zählt: Exportiere die vollständige Transaktionshistorie deiner Börsen und Wallets und sichere sie vor dem 31.12.2026 an einem Ort außerhalb der Plattformen. Mit diesen Daten bist du für jede Variante der Krypto Haltefrist vorbereitet – ob das Gesetz kommt oder nicht.
Zurück zur Übersicht: Geld nebenbei verdienen mit Kryptowährung